

Марказий банк «Тижорат банклари, тўлов ташкилотлари ва тўлов тизимлари операторларининг ахборот тизимларида шубҳали (фрод) операцияларни аниқлашга қўйиладиган умумий талаблар тўғрисидаги низомни тасдиқлаш ҳақида»ги қарор лойиҳасини муҳокамага қўйди. Ҳужжат «Марказий банк тўғрисида», «Банклар ва банк фаолияти тўғрисида», «Банк сири тўғрисида»ги қонунлар ҳамда Президентнинг 2025 йил 30 апрелдаги ПҚ-153-сон қарорига мувофиқ ишлаб чиқилган. Лойиҳада қарор Ички ишлар вазирлиги билан келишилгани кўрсатилган, у расмий эълон қилинган кундан бошлаб уч ойдан кейин кучга киради.
Марказий банкнинг маълум қилишича, лойиҳа мобил иловалар, интернет-банкинг, банк карталари ва электрон ҳамёнлардан фойдаланишда юзага келадиган фирибгарлик хатарларини аниқлаш ва уларнинг олдини олишга қаратилган. Бунда мижозни алдаш ёки унинг ишончини суиистеъмол қилиш орқали операцияни амалга оширишга ундайдиган ижтимоий муҳандислик схемаларини аниқлашга алоҳида эътибор қаратилган. Регулятор маълумотига кўра, лойиҳа Европа Иттифоқи, Буюк Британия, Сингапур ва бошқа мамлакатларнинг фирибгарликка қарши курашиш амалиёти таҳлили асосида тайёрланган.
Лойиҳа нега керак
ИИВ маълумотига кўра, 2021–2025 йилларда кибержиноятлар сони 11 баробарга — 4 865 тадан 62 440 тагача ортган, 2025 йилнинг ўзида фуқароларнинг салкам 1,9 триллион сўм маблағи ўғирланган. Президент 2026 йил 27 январь куни киберхавфсизлик бўйича ҳолатни яна бир бор танқид қилган эди. Ўшанда кибержиноятларнинг 98 фоизи банк карталари билан боғлиқлиги қайд этилган, банк ва тўлов ташкилотларида ҳимоя тизимларини жорий этиш қачон якунланиши сўралган эди.
ПҚ-153-сон қарор билан Марказий банкда марказлашган антифрод тизимини, шунингдек, банклар, тўлов тизими операторлари ва тўлов ташкилотларининг сессион, транзакцион ва телекоммуникация антифрод тизимларини жорий этишни 2025 йил 1 сентябргача якунлаш белгиланган. Ўша қарор билан ахборот хавфсизлиги ва киберхавфсизлик талабларига риоя этилмагани сабабли содир этилган кибержиноятлардан келиб чиққан моддий зарарни банк ва тўлов ташкилотлари ҳисобидан ундириш тартиби ҳам назарда тутилган. Янги Низом эса антифрод тизими аниқ нималарни бажариши кераклигини белгилайди. Марказий банк фикрича, ҳужжат молия секторида антифрод тизимлари учун ягона ёндашувни шакллантиришга хизмат қилади.
Кимларга тааллуқли
Низом жисмоний шахс бўлган мижозларнинг ихтиёрий розилигисиз амалга оширилган шубҳали операцияларни аниқлашга қаратилган. Лойиҳада «мижознинг розилигисиз амалга оширилган молиявий операция» тушунчасига икки ҳолат киритилган: масофавий хизматлар орқали мижоз номидан учинчи шахс ташаббуси билан пул ечилиши ҳамда мижозни алдаш йўли билан унинг ишончини суиистеъмол қилиш орқали амалга оширилган операция. Иккала ҳолатда ҳам мижоз операциядан фойда олмаган бўлиши керак.
Бошқача айтганда, фирибгар қўнғироғига ишониб, пулни ўз қўли билан ўтказиб юборган мижознинг операцияси ҳам шу тоифага киради.
Шу билан бирга, Низом мижознинг ўзига тегишли банк карталари ва электрон ҳамёнлари ўртасидаги операцияларга татбиқ этилмайди.
Жавобгарлик — бошқарув органида
Лойиҳага кўра, антифрод фаолияти ва шубҳали операцияларни аниқлаш тизимининг самарадорлиги учун тижорат банкларининг бошқаруви, тўлов ташкилотлари ва тўлов тизимлари операторларининг ижроия органлари умумий жавобгар бўлади. Улар антифрод стратегияси ва сиёсатини тасдиқлаши, бу фаолият учун етарли молиявий, техник ва инсон ресурсларини ажратиши, тизим ҳолати ҳақида камида чоракда бир марта маълумот олиши ҳамда аниқланган тизимли камчиликларни бартараф этиш чораларини кўриши керак.
Ташкилотларда антифрод фаолияти учун масъул алоҳида таркибий бўлинма бўлади. Унинг ваколатига антифрод сиёсатини ишлаб чиқиш ва янгилаш, белгилар тўплами ва скоринг моделини созлаш, шубҳали операцияларни тезкор текшириш, Марказий банкка ҳисобот тақдим этиш ҳамда ҳуқуқни муҳофаза қилувчи органлар билан ҳамкорлик киради. Антифрод хатарлари йилига камида бир марта, шунингдек, янги маҳсулот, хизмат канали ёки муҳим технологик ўзгариш жорий этилишидан олдин баҳоланади, натижалар хатарлар реестрида қайд этилиб, раҳбариятга тақдим этилади.
Эътиборли жиҳати, лойиҳада ички суиистеъмолнинг олдини олишга қаратилган норма ҳам бор: антифрод қоидаларини ўзгартириш ва операцияларни блокдан чиқариш ҳуқуқлари битта ходимга берилмаслиги керак.
Тизимга қўйиладиган талаблар
Антифрод тизими шубҳали операцияларни реал вақт режимида аниқлаши, барча масофавий хизмат кўрсатиш каналларини қамраб олиши, кун давомида узлуксиз (24/7) ишлаши, бошқа хавфсизлик тизимлари билан интеграция қилиниши ҳамда журнал ёзувлари (лог)нинг сақланиши, ўзгартирилмаслиги ва яхлитлигини таъминлаши шарт.
Белгилар тўпламини шакллантириш ва янгилашда бешта тамойилга амал қилинади. Хатарга йўналтирилганлик тамойилига кўра, юқори хатарли йўналишлар учун батафсилроқ белгилар ва қатъийроқ чегаралар қўлланилади. Комбинаторлик тамойилига кўра, битта белги, қоида тариқасида, операцияни блоклаш учун етарли асос ҳисобланмайди. Белгилар рўйхати янги фирибгарлик схемалари, мижозлар хатти-ҳаракатидаги ўзгаришлар ва тўпланган статистикани ҳисобга олган ҳолда камида чоракда бир марта қайта кўриб чиқилади. Ҳар бир белги автоматлаштирилган қоида ёки параметр шаклида бўлиши, талқинда ноаниқлик қолдирадиган белгилардан эса фойдаланилмаслиги керак. Белгиларнинг барча ишга тушиш ҳолатлари, қабул қилинган қарорлар ва верификация натижалари кейинчалик аудит ўтказиш ва Марказий банкка тақдим этиш учун журналда қайд этилади. Бу тамойиллар ташкилотнинг миқёси ва бизнес-моделидан қатъи назар барчага бир хил.
Антифрод моделларининг тўғрилиги ва самарадорлиги ҳам камида чоракда бир марта баҳоланиб, натижалари ҳужжатлаштирилади. Антифрод тизимида ишловчи ходимлар учун бошланғич ўқитиш, йилига камида бир марта мажбурий ўқитиш ва янги схемалар бўйича тезкор маълумот бериш назарда тутилган.
Қайси белгиларга эътибор қаратилади
Белгиларнинг аниқ рўйхати, кодлари, чегара қийматлари ва қўллаш хусусиятлари алоҳида ҳужжат — Марказий банк бошқаруви тасдиқлайдиган «Шубҳали (фрод) операцияларни аниқлаш қоидалари»да белгиланади ва банк ҳамда тўлов ташкилотларига тарқатилади. Низом лойиҳасида эса ҳар бир йўналиш бўйича нималарга алоҳида эътибор қаратилиши кўрсатилган:
- масофавий хизмат каналлари — янги қабул қилувчилар, нотипик тўлов хатти-ҳаракати, сессиядаги хатарлар (янги қурилма, SIM-картанинг алмаштирилиши, эмуляторлардан фойдаланиш) ва ижтимоий муҳандислик белгилари;
- банк карталари эмиссияси — операция жойининг мижознинг одатий географиясига мос келмаслиги, хатарли ёки нотипик канал, картани фаоллаштириш ва ундан биринчи марта фойдаланишдаги ғайриоддий ҳолатлар;
- эквайринг — битта картадан ёки қисқа вақт оралиғида турли карталардан кўплаб операциялар, алоҳида терминалда шубҳали операцияларнинг юқори концентрацияси, одатий бўлмаган қайтаришлар;
- электрон ҳамёнлар — оммавий рўйхатдан ўтиш, ҳамёнга бириктирилган реквизитларнинг қисқа вақтда тез-тез алмаштирилиши, маблағларнинг транзит ҳаракати.
Ташкилотлар хатарга асосланган ёндашувдан келиб чиқиб, турли канал, мижоз сегментлари ва маҳсулотлар учун белгиларнинг ишга тушиш чегараларини фарқлаб белгилаши мумкин.
Скоринг: уч даража
Лойиҳага кўра, операция бўйича қарор битта белги асосида қабул қилинмайди — турли гуруҳларга мансуб бир нечта белгилар комбинацияси ҳисобга олинади. Қоидалардаги айрим критик белгилар бундан мустасно. Ҳар бир белгига унинг аҳамиятини кўрсатувчи скоринг бали берилади, операция таҳлил қилинганда эса барча белгилар бўйича умумий балл ҳисобланади. Умумий баллнинг камида учта диапазони жорий этилади: паст даражада операция қўшимча чораларсиз амалга оширилади; ўрта даражада операция тўхтатиб турилади, қўшимча верификация ўтказилади ёки мижоз хабардор қилиниб, ундан тасдиқ олинади; юқори даражада операция рад этилади.
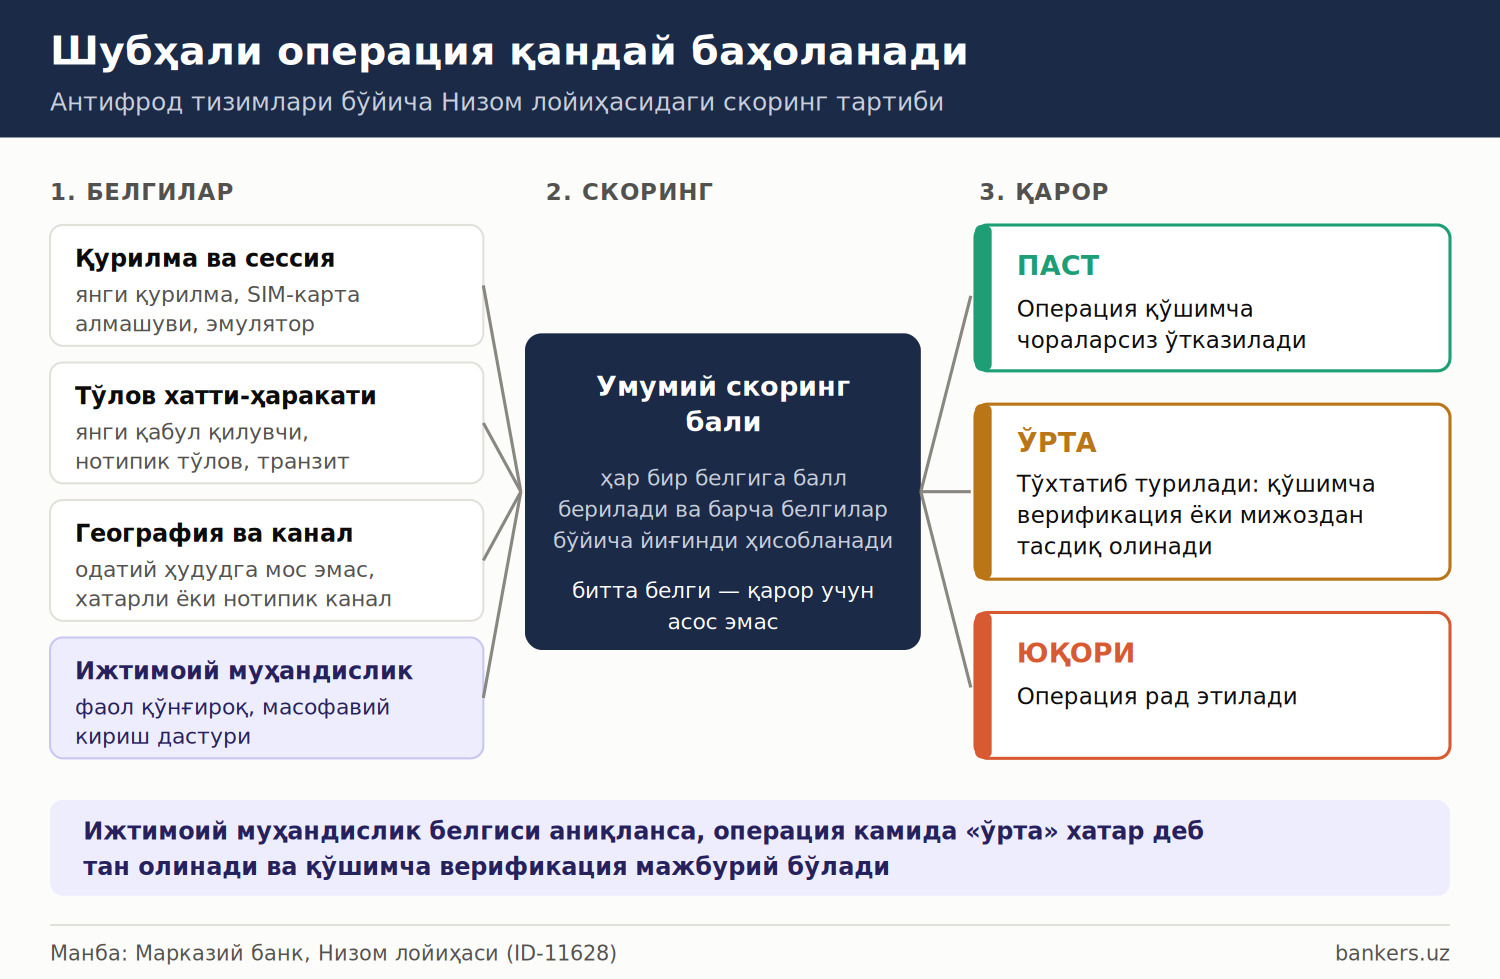
Шубҳали операция қандай баҳоланади / Чизма: Claude
Банк ва тўлов ташкилотлари хатарни аниқроқ баҳолаш учун машинали ўқитиш ва сунъий интеллект асосидаги скоринг моделларини ҳам қўллаши мумкин. Бироқ бундай моделлар Низом ва Қоидаларда белгиланган минимал талабларни бекор қилмайди.
Лойиҳадаги асосий нормалардан бири ижтимоий муҳандисликка (рус. - социальная инженерия, англ. - social engineering) оид.
Ижтимоий муҳандислик белгилари (мижоз сессияси давомида фаол қўнғироқ, масофавий кириш дастурларининг фаоллиги, мижознинг бошқарилаётганлигидан далолат берувчи хулқ-атвор белгилари) аниқланган тақдирда, операция мажбурий тарзда камида ўрта даражадаги хатарга тегишли деб тан олинади ва қўшимча верификация амалга оширилади.
Мисол учун, мижоз ўзини банк ходими деб таништирган шахс билан телефонда гаплашиб турган пайтда ёки телефонида масофавий кириш дастури ишлаб турган ҳолда пул ўтказмоқчи бўлса, операция қўшимча текширувсиз амалга оширилмайди.
Мижоз учун муддатлар
Шубҳали операция тўхтатиб турилса ёки рад этилса, мижоз дарҳол мавжуд алоқа орқали хабардор қилинади. Хабарда операциянинг умумий тавсифи, қабул қилинган қарор ва мижоз кўриши мумкин бўлган чоралар кўрсатилади.
Шикоятлар учун банк ва тўлов ташкилотлари кун давомида (24/7) ишлайдиган алоқа каналлари — алоқа маркази, мобил илова ва электрон шаклни таъминлаши, мижозни шикоят бериш имконияти ҳақида хабардор қилиши шарт. Шикоят қабул қилинганлиги 30 дақиқадан кечиктирмай тасдиқланади, дастлабки текширув 24 соат ичида ўтказилади, якуний жавоб эса 5 календарь кунидан кечиктирмай берилади. Мураккаб ҳолатларда муддат 20 календарь кунигача узайтирилиши мумкин, бу ҳақда мижоз хабардор қилинади. Шикоятлар ва уларни кўриб чиқиш натижалари бўйича статистика Марказий банкка ҳисобот доирасида тақдим этилади.
Бундан ташқари, ташкилотлар мижозларни фирибгарлик хатарлари ва хавфсиз фойдаланиш амалиётлари ҳақида мобил илова ва интернет-банкингдаги хабарлар, веб-сайтдаги махсус бўлимлар, мақола ва видеолар ҳамда алоқа маркази орқали мунтазам огоҳлантириб бориши керак.
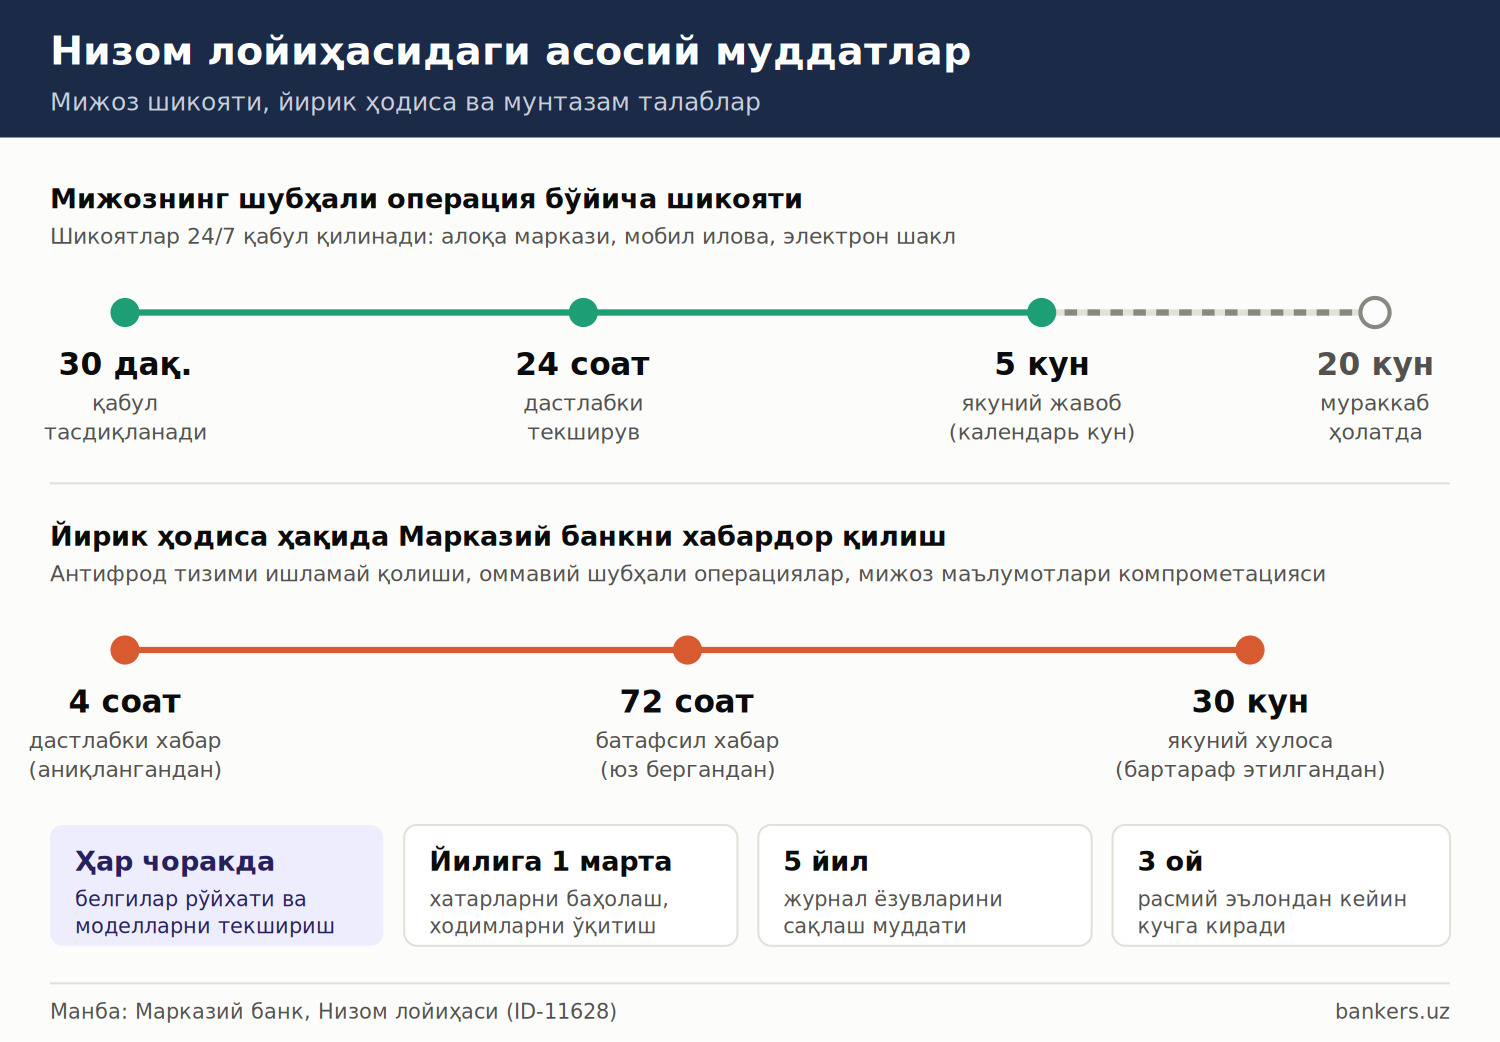
Низом лойиҳасидаги асосий муддатлар / Чизма: Claude
Ахборот алмашинуви ва йирик ҳодисалар
Лойиҳага кўра, банк ва тўлов ташкилотлари шубҳали операциялар бўйича марказлаштирилган маълумотлар базаларини шакллантириш ва юритишда иштирок этади, уларга кириш ва маълумот алмашиш тартибини Марказий банк алоҳида белгилайди. Янги фирибгарлик схемалари, таҳдидлар ва йирик ҳодисалар ҳақидаги маълумотлар Марказий банк билан алмашилади. Трансчегаравий фирибгарлик аниқланса, Visa, Mastercard каби халқаро тўлов тизимлари, хорижий молия ташкилотлари ва тегишли хорижий CERT тузилмалари билан ҳамкорлик қилинади.
Аниқланган белгилар, қабул қилинган қарорлар ва верификация натижалари журналда тизимли қайд этиб борилади. Журнал маълумотларининг яхлитлиги криптографик ҳимоя воситалари орқали таъминланади, улар ўзгартирилмайдиган кўринишда камида 5 йил сақланади. Марказий банкка оператив (белгиларнинг ишга тушиш сони, олди олинган ва тасдиқланган фирибгарлик операциялари), мунтазам (фирибгарлик ҳолатлари, самарадорлик таҳлили ва зарарлар динамикаси) ҳамда сўров бўйича ҳисоботлар автоматлаштирилган тизим орқали тақдим этилади.
Лойиҳада «йирик ҳодиса» тушунчаси ҳам киритилган. Бу — антифрод тизимининг ишламай қолиши, катта миқдордаги шубҳали операцияларнинг бир вақтда содир бўлиши ёки мижозлар маълумотларининг оммавий компрометацияси каби молия бозори барқарорлиги ёки мижозлар ҳуқуқларига жиддий таъсир кўрсатувчи ҳодиса. Бундай ҳодиса аниқланганидан бошлаб 4 соат ичида Марказий банкка дастлабки хабар, юз берганидан бошлаб 72 соат ичида батафсил хабар, оқибатлари тўлиқ бартараф этилганидан кейин 30 календарь куни ичида эса якуний хулоса тақдим этилади. Шунингдек, кўрилган чоралар, олинган сабоқлар ва олдини олувчи тадбирлар ҳақида ҳам маълумот берилади.
Таққослаш учун, Европа Иттифоқининг рақамли операцион барқарорлик тўғрисидаги регламенти (DORA) бўйича молия ташкилотлари йирик АКТ ҳодисаси ҳақида у шундай деб таснифланганидан кейин 4 соат ичида дастлабки хабар, ундан 72 соат ўтиб оралиқ ҳисобот ва сўнгги оралиқ ҳисоботдан кейин бир ой ичида якуний ҳисобот тақдим этади.
Лойиҳага кўра, Қоидалар Марказий банк томонидан янги фирибгарлик схемалари, халқаро амалиётдаги ўзгаришлар ва сектор статистикасини ҳисобга олган ҳолда қайта кўриб чиқилади. Низом талабларини бузганликда айбдор шахслар қонунчиликда белгиланган тартибда жавобгар бўлади.
Эслатиб ўтамиз, 2026 йил 22 апрелдан Марказий банкнинг жисмоний шахсларга масофадан молиявий хизматлар кўрсатишда ахборот хавфсизлиги ва киберхавфсизликни таъминлаш ҳамда фрод ҳолатларининг олдини олиш бўйича минимал талаблар тўғрисидаги низоми кучга кирган. Унга кўра, рўйхатдан ўтмаган қурилмадан кирилганда масофавий биометрик идентификация, онлайн кредит беришдан олдин эса қўшимча биометрик текширув жорий этилган, пул ўтказишда қабул қилувчи фамилиясининг фақат биринчи ҳарфи кўрсатиладиган бўлган.
 Сўнгги янгиликлар