
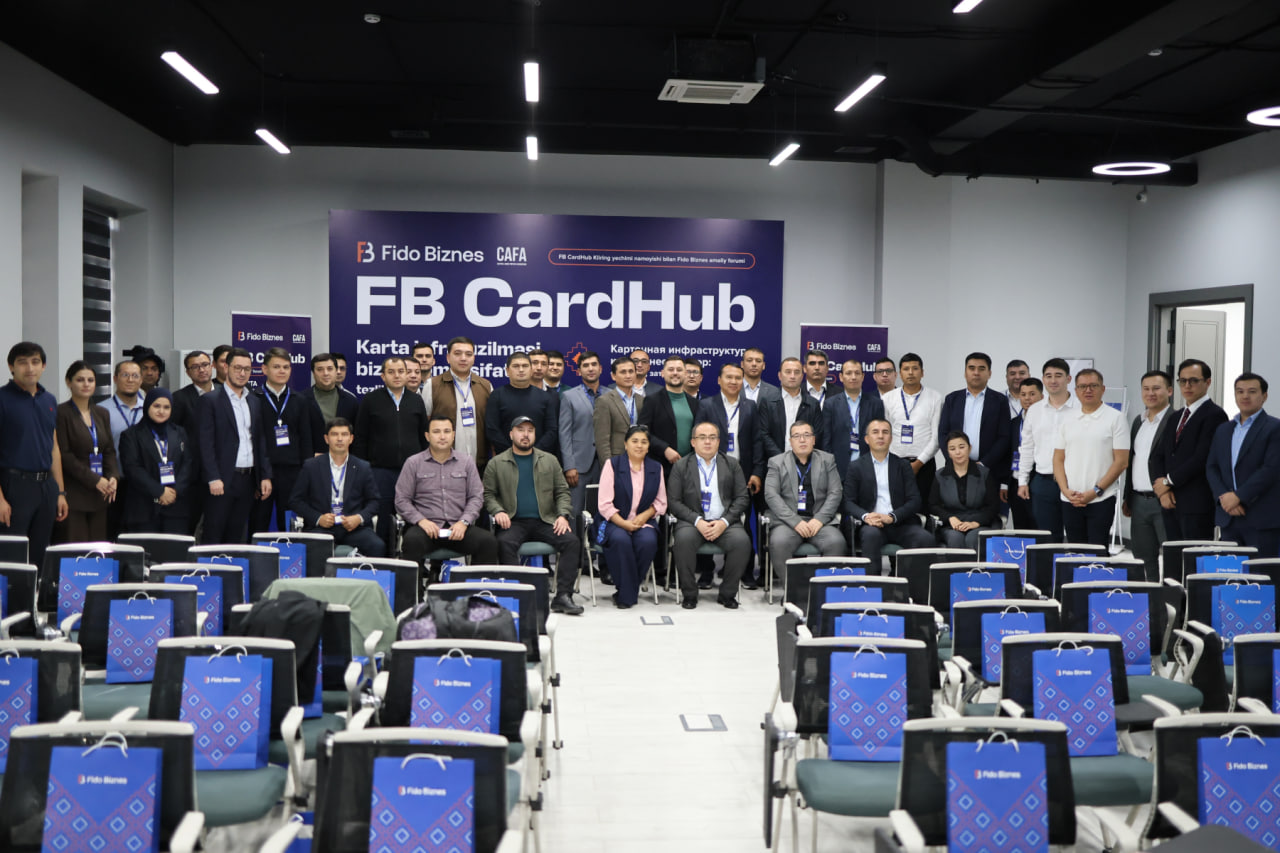
«Fido Biznes» компанияси 8 октябрь куни «Карта инфратузилмаси бизнес омили сифатида: тезлик, харажатлар, ўсиш» мавзусида амалий форум ўтказди. Тадбирда клиринг жараёнларининг банк фаолиятидаги ўрни муҳокама қилинди, алоҳида сессияда эса Халқ банкида FB CardHub платформасининг «Клиринг» модули бўйича амалга оширилаётган пилот лойиҳа кўриб чиқилди.
Фото: Fido Biznes
Инфратузилма бизнес вазифаларига мослаштирилиши лозим
Octobank бошқарувчи директори Кирилл Салаховичнинг фикрича, инфратузилмани ривожлантиришда бизнес вазифалари асос бўлиши керак: дастлаб бозорга қандай маҳсулот ва қандай муддатда чиқарилиши белгиланади, шундан сўнг IT-тизимлар, жараёнлар ва инфратузилма ушбу мақсадга мослаштирилади. Унинг таъкидлашича, клиринг ва солиштириш жараёнлари харажат ва даромадларни ҳисоблаш, шунингдек, маҳсулотнинг фойда келтириш-келтирмаслигини баҳолаш имконини беради.
Асосий чеклов — бэк-офисда
Octobank транзакцион операциялар департаменти директори Шерали Абдиевнинг сўзларига кўра, операциялар сони ортган сари солиштириш ва истисно ҳолатлар билан ишлаш асосий чекловга айланади. Банк HUMO, UZCARD, халқаро тўлов тизимлари, QR-тўловлар ва P2P-ўтказмалар билан ишлайди, уларнинг файл форматлари, ҳисоб-китоб цикллари ва вақт оралиқлари эса бир-биридан фарқ қилади. Шу боис транзакциялар кўпайганда тафовутларни бартараф этиш мураккаблиги операциялар ҳажмига нисбатан тезроқ ортиши мумкин. Бундан ташқари, кўплаб ички тизимлар пакетли қайта ишлашга мўлжалланган, мижозлар эса операцияларни деярли реал вақт режимида кўришни кутмоқда.
Шерали Абдиев / Фото: Fido Biznes
Ш.Абдиевнинг қайд этишича, ўсиш масаласи нафақат процессинг, балки бэк-офиснинг ҳам ортиб бораётган юкламага бардош бера олиши билан боғлиқ.
Инфратузилма бизнесни секинлаштираётганининг уч белгиси
Ш.Абдиев инфратузилма бизнес ривожига тўсқинлик қила бошлаганини кўрсатувчи учта асосий белгини ажратиб кўрсатди. Биринчиси — миқёс самарасининг йўқолиши: операциялар ҳажми ортиши билан ходимлар сонини кўпайтириш зарурати юзага келади. Иккинчиси — янги маҳсулотларни ишга тушириш муддатининг узайиши: карта маҳсулотлари, кобрендинг ёки ҳисоб-китоб мантиғидаги ўзгаришлар узоқ давом этадиган такомиллаштиришларни талаб этади. Учинчиси — юқори юклама шароитида тизим ишининг ёмонлашуви, бу кечикишлар, рад этилган операциялар ва мижозлар шикоятлари кўпайишида намоён бўлади.
Унинг фикрича, агар инфратузилма миқёс самарасини таъминламай қўйган бўлса, техник жиҳатдан ишлаётган бўлса-да, уни янгилаш вақти келган ҳисобланади.
Карта бизнеси кенгайган сари қўлда клиринг имконияти камаяди
CLICK кузатув кенгаши аъзоси Наима Мирзаеванинг маълум қилишича, 2026 йил январь–август ойларида Ўзбекистонда POS-терминаллар орқали тушумлар ҳажми 2025 йилнинг тўлиқ кўрсаткичининг қарийб 97 фоизига етган.
«Карта бизнеси қанчалик кенгайса, банк қўлда клиринг қилишга шунчалик кам имконият ажрата олади», — деди Н.Мирзаева.
Таъкидланишича, автоматик қайта ишлашдан кейин ҳам ҳисоб-китоблар мувофиқлигини қўлда текшириш зарурати бизнес миқёсига мос келмайди. Ҳар бир тафовут ортида мижоз муаммоси, ушлаб қолинган маблағлар, низоли операция, чарджбэк ёки операцион риск бўлиши мумкин. Шу боис стандарт операцияларни автоматик солиштириш, ходимларни эса асосан истисно ҳолатлар билан ишлашга йўналтириш мақсад қилинади. Ш.Абдиев автоматик якунланадиган операциялар улуши учун мўлжал сифатида 90–95 фоизлик кўрсаткични келтирди.
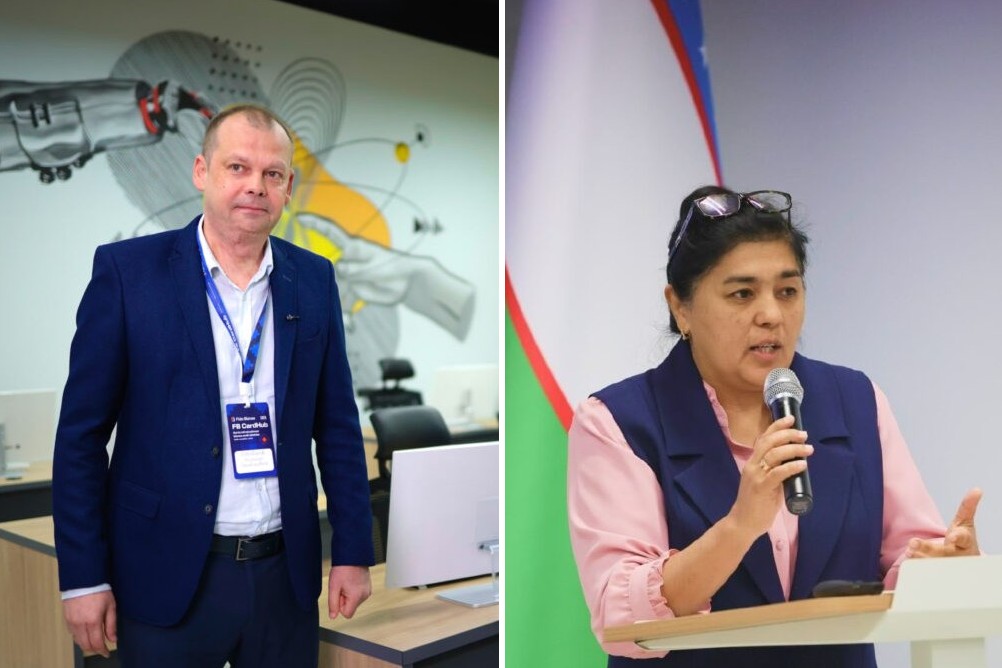
Фото: Fido Biznes
Халқ банкидаги пилот лойиҳа
Халқ банки FB CardHub'ни реал клиринг сценарийлари, HUMO ва UZCARD'нинг амалдаги транзакцион юкламаси асосида ҳамда мутахассислар иштирокида синовдан ўтказмоқда. Кўриб чиқилаётган контурда ўртача кунлик юклама 12,5 миллион, қайд этилган энг юқори кунлик юклама эса 39,5 миллион транзакцияни ташкил этади. Энг юқори юклама кузатилган кунда операцияларнинг 17,7 миллиони HUMO, 21,8 миллиони UZCARD ҳиссасига тўғри келган.
Халқ банки клиринг ва транзит ҳисобварақларини таҳлил қилиш департаменти директори Дилшод Сатторовнинг маълум қилишича, пилот давомида ушбу юкламада файлларни ўқиш ва қайта ишлаш тезлиги 2–2,5 баробарга ошган. Банк якуний техник баҳо лойиҳа якунлангандан сўнг берилишини қайд этди.
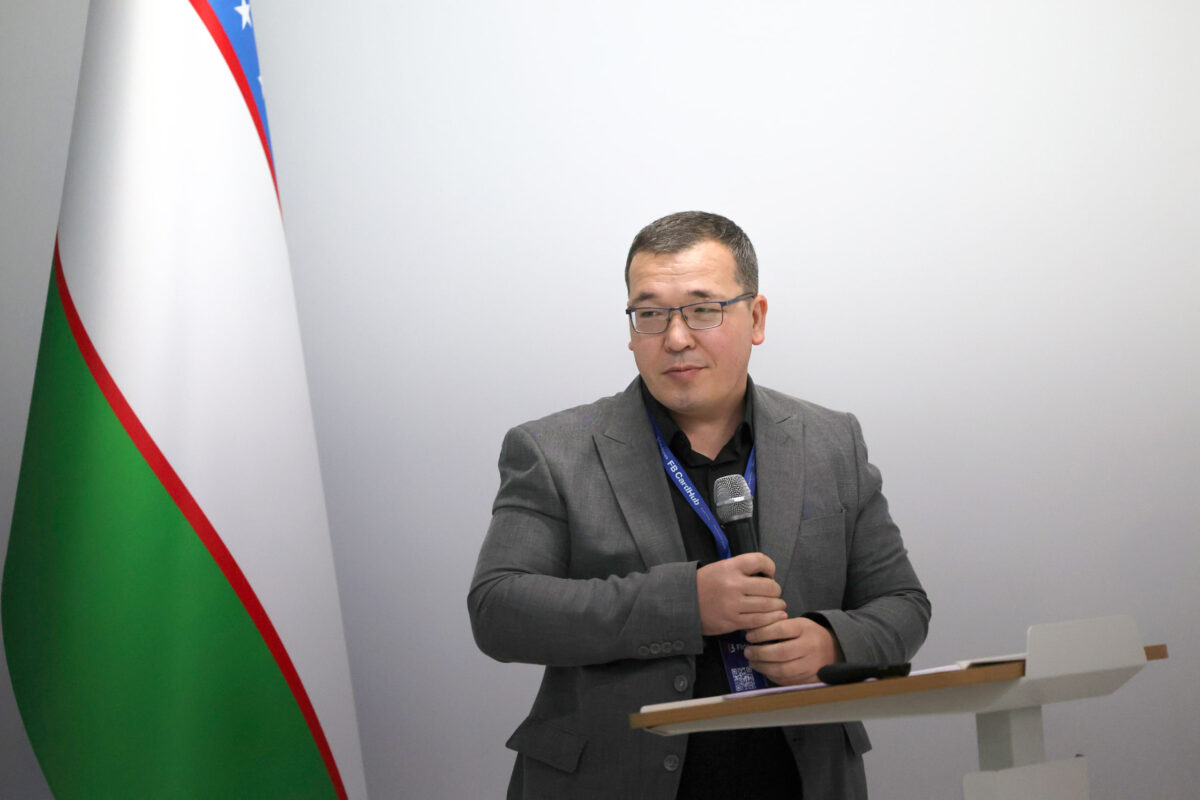
Дилшод Сатторов / Фото: Fido Biznes
FB CardHub ва «Клиринг» модули
Fido Biznes маълумотига кўра, FB CardHub — карта бизнеси учун платформа бўлиб, «Клиринг» унинг илк инфратузилмавий модули ҳисобланади. Модуль ҳисоб-китоблар, солиштириш ва бухгалтерия ўтказмаларини ягона автоматлаштирилган контурда бирлаштиради. Бунда асосий бухгалтерия ҳисоби банкнинг автоматлаштирилган банк тизими (АБТ)да қолади, клиринг эса алоҳида технологик муҳитда амалга оширилади.
Модуль UZCARD, HUMO ва халқаро карталар билан ишлайди ҳамда операциянинг процессинг маркази файлидан АБТдаги бухгалтерия ўтказмасигача бўлган жараёнини автоматлаштиради. Транзакцион ва бухгалтерия маълумотлари автоматик солиштирилади, тафовутлар дарҳол аниқланади. Файллар дам олиш кунлари ҳам 24/7 режимида қабул қилинади ва қайта ишланади. Тизим файлларнинг ҳаётий циклини кузатади, хатоли файлларни қайта ишлайди ва такрорий операцияларни блоклайди.
Банк ҳисоб-китоб параметрлари ва бухгалтерия ўтказмалари схемаларини мустақил белгилаши, янги савдо ва онлайн ҳамкорларни улаши ҳамда янги тўлов турларини алоҳида дастурий ишланмасиз созлаши мумкин. Микросервис архитектурасига асосланган модуль горизонтал кенгайтирилади.
Ишлаб чиқувчининг таъкидлашича, FB CardHub'ни жорий этиш асосий банк ҳисобини кўчиришни талаб қилмайди: лойиҳа давомида модуль мавжуд клиринг тизими билан бир хил файллар асосида параллел ишлаши мумкин. АБТ билан интеграция тайёр бўлса, жорий этишнинг тахминий муддати 1–2 ойни ташкил этади.
Ишончлилик, тезлик ёки харажат
Central Asian Fintech Association раиси Отабек Носировнинг фикрича, технологик ҳамкор банкнинг бугунги чекловлари билан бирга инфратузилма 3–5 йилдан кейин дуч келадиган юкламани ҳам инобатга олиши лозим. Банк эса, ўз навбатида, ечимга эгалик қилиш қиймати, унинг мувофиқлиги ва ўзини оқлашини баҳолаши керак. О.Носиров асосий мезонлар орасида биринчи ўринга ишончлиликни қўйишини, бироқ замонавий банк учун ишончлилик, харажатлар ва кенгайиш имконияти ўртасидаги мувозанат муҳим эканини таъкидлади.
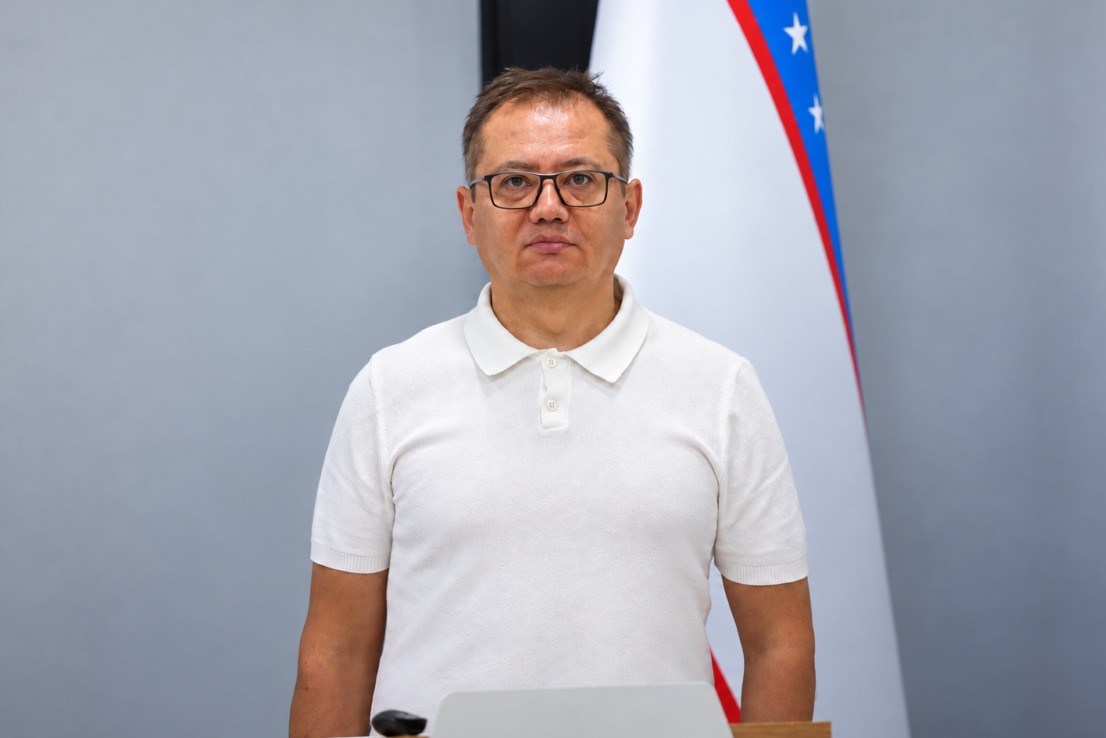
Отабек Носиров / Фото: Fido Biznes
Форум якунида карта инфратузилмасини фақат «ишлаяптими ёки йўқми» тамойили асосида баҳолаш етарли эмаслиги, асосийси — миқёс самарасини сақлаб қолиш экани қайд этилди. Агар транзакциялар ўсиши қўшимча ходимлар, қўлда солиштириш ва алоҳида такомиллаштиришларни талаб қилса, технологик чекловлар эса маҳсулотларни ишга тушириш ва мижоз тажрибасига таъсир кўрсатса, инфратузилма бизнес ривожини чеклай бошлаган ҳисобланади.
Агар клиринг инфратузилмангиз кейинги юклама босқичига қанчалик тайёр эканини текширмоқчи бўлсангиз — ўз ҳолатингизни Fido Biznes билан муҳокама қилинг.
 Сўнгги янгиликлар