
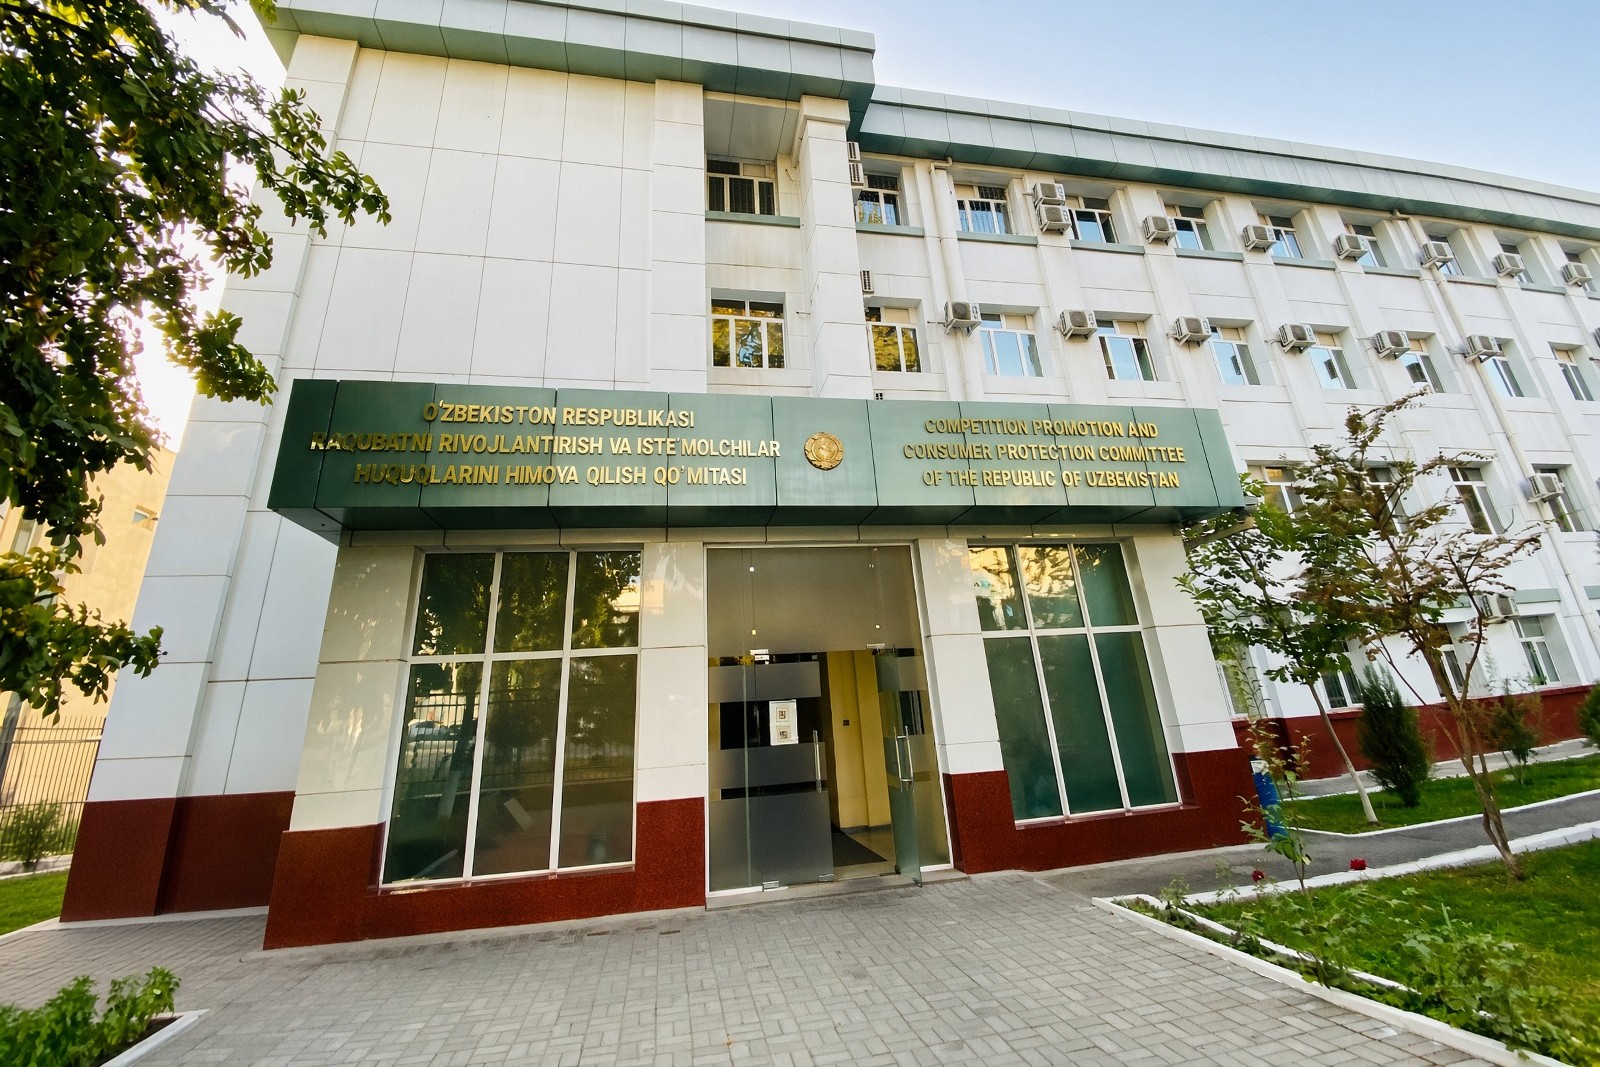
Рақобатни ривожлантириш ва истеъмолчилар ҳуқуқларини ҳимоя қилиш қўмитаси кредит тўловлари бўйича ҳисоб-китоб механизмини истеъмолчилар фойдасига қайта кўриб чиқиш юзасидан Марказий банкка таклиф юборди. Бунга Қўмитага келиб тушган мурожаатлар сабаб бўлган.
Мурожаатларга кўра, қарз олувчи белгиланган ойлик суммадан кўпроқ пул киритганда, айрим банкларда ортиқча маблағ асосий қарзни сўндиришга йўналтирилмаяпти. Пул транзит ҳисобварақда турган пайтда асосий қарз қолдиғи камаймайди ва унга фоиз ҳисобланиши давом этмоқда.
Қўмита мисол тариқасида иккита банкни келтирган бўлиб, ушбу банкларнинг кредит шартномаларида ортиқча тўловни асосий қарзга йўналтириш мажбурияти аниқ белгиланган бўлса-да, амалда бу шарт бажарилмаёгани маълум қилган. ортиқча маблағ транзит ҳисобварақда қолиб, асосий қарзга фоиз ҳисобланмоқда. Бундан ташқари, банкларнинг мобил иловаларида кредит тўловлари билан боғлиқ жараёнларни бошқариш имкониятлари етарли эмаслиги қайд этилган.
Қўмита ортиқча тўланган маблағнинг асосий қарзга йўналтирилмаслиги ва унга фоиз ҳисоблашнинг давом эттирилишини «Истеъмолчиларнинг ҳуқуқларини ҳимоя қилиш тўғрисида»ги Қонун талабларига зид деб ҳисоблаган.
Масала Марказий банкнинг 2018 йилда тасдиқланган, банк хизматлари истеъмолчилари билан ўзаро муносабатларда тижорат банкларига қўйиладиган минимал талаблар тўғрисидаги низомида ҳам тартибга солинган. Унга кўра, агар шартномада бошқача тартиб белгиланмаган бўлса, тўлов жадвалидагидан ортиқ келиб тушган маблағ асосий қарзни сўндиришга йўналтирилиши ва кредит суммаси қайта ҳисобланиши шарт. Низомда, шунингдек, банк дастурий таъминотидаги носозликлар истеъмолчи мажбуриятларининг ортишига олиб келмаслиги белгиланган.
Қўмита таклифлари
Истеъмолчилар ҳуқуқларини ҳимоя қилиш ва интизомли тўловчиларни рағбатлантириш мақсадида Қўмита Марказий банкка икки таклиф киритган. Биринчиси - низомдаги ортиқча тўловларни асосий қарзга йўналтириш тартибини белгиловчи нормани жорий амалиёт ва хорижий тажрибадан келиб чиқиб, истеъмолчилар манфаатлари нуқтаи назаридан қайта кўриб чиқиш. Иккинчи таклиф эса - кредит ҳисоб-китобларини, жумладан, муддатидан олдин тўлаш шартларини бевосита қонун даражасида, хусусан, «Банклар ва банк фаолияти тўғрисида»ги Қонунда белгилаш.
Хорижий тажриба
Қўмита таклифларини асослашда бир қатор давлатлар амалиётига таянган:
- АҚШ. Айрим банкларда мижоз мобил иловада «Principal Only» («фақат асосий қарз учун») белгисини танлаб, ортиқча маблағни тўғридан-тўғри асосий қарзга йўналтириши мумкин.
- Россия. Истеъмол кредитини муддатидан олдин сўндирганлик учун қўшимча ҳақ олиш назарда тутилмаган.
- Қозоғистон. Кредит муддатидан олдин жаримасиз сўндирилади, қисман сўндиришда эса банк билан келишувга кўра ойлик тўлов камайтирилади ёки кредит муддати қисқартирилади.
- Европа Иттифоқи. Кредит муддатидан олдин сўндирилганда қарз олувчи қолган муддатга тегишли фоиз ва харажатлар камайтирилишига ҳақли. Бу ҳуқуқ тегишли директиваларнинг моддалари билан мустаҳкамланган.
Таққослаш учун, Ўзбекистонда амалдаги низомга кўра, кредит шартномасида истеъмолчининг кредитни исталган вақтда жаримасиз муддатидан олдин сўндириш ҳуқуқи назарда тутилиши шарт. Жисмоний шахслар ва кичик тадбиркорлик субъектларидан кредитни муддатидан илгари қоплагани учун неустойка ундириш эса тақиқланган.
Эслатиб ўтамиз, 2025 йил октябрда Марказий банк истеъмолчилар ҳуқуқларини бузгани учун учта банкка жарима қўллаган эди. Регулятор маълумотига кўра, жарима солинган банклардан бирида тўлов жадвалидагидан ортиқ келиб тушган маблағлар белгиланган тартибда қарзни сўндиришга йўналтирилмаган. Натижада қарз олувчиларга 2,5 миллиард сўм ортиқча фоиз ҳисобланган ва бу маблағ мижозлар фойдасига қайта ҳисоб-китоб қилинган.
 Сўнгги янгиликлар